央行数字货币和钱包,普通人咋开通?跟支付宝有啥不一样?
在银行支付条线干了八年,从数字人民币试点推广到钱包系统搭建,我最大的感受是:央行数字货币不是"另一个支付宝",而是一套从底层重新设计的支付体系。钱包只是用户看到的入口,背后的货币逻辑、安全架构跟商业支付完全不同。
开通体验上,四大行App里都有"数字人民币"入口央行数字货币和钱包,普通人咋开通?跟支付宝有啥不一样?,完成实名认证后直接生成个人钱包,分硬钱包(NFC芯片卡)和软钱包(手机App)两种。跟微信支付宝最大的不同在于——数字人民币是法定货币,商户不能拒收央行数字货币和钱包,这不是"平台给你用",而是"国家货币你收不收"的问题。
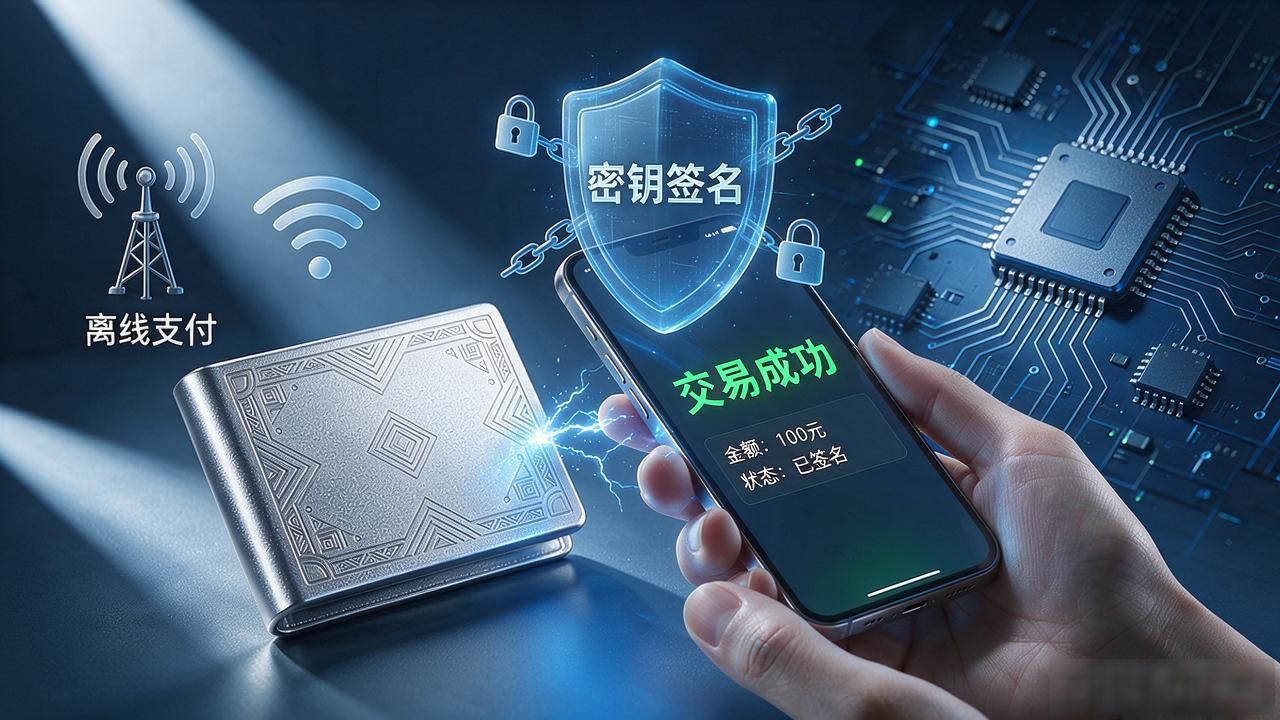
安全设计得很细。钱包支持离线支付,没信号、手机没电(硬钱包)照样能完成交易,坐地铁、去偏远地区特别管用。两方碰一碰就行,验的是密钥签名,不依赖服务器,从机制上把"中间人截胡"的风险干掉了。每笔交易全程可追溯,但用户日常感知不到。
日常用下来,小额高频场景体验最突出。买菜、坐公交、充话费,两秒搞定,不用切App找支付码。大额转账走银行体系,跟钱包数据是打通的。对商户来说,零手续费是实打实的省钱,我见过不少小老板主动挂上数字人民币码,算完账觉得比扫码平台省了半截成本。
你手机上装了几个数字人民币钱包?真用过的话,哪个场景让你觉得"这确实跟扫码付款不一样"?评论区聊聊。


